Şirketlerde Çoklu Banka Yönetimi Nasıl Kolaylaştırılır?
04
Ağu
Şirketlerde Çoklu Banka Yönetimi Nasıl Kolaylaştırılır?
Finansal Operasyonlarda Dijital Dönüşüm ve Verimlilik Rehberi
Giriş: Modern Finans Yönetiminde Karmaşıklığın Çözümü
Günümüzün hızla değişen ve dijitalleşen iş dünyasında, şirketlerin finansal sürdürülebilirliğini korumaları ve rekabet avantajı elde etmeleri, nakit akışlarının ne kadar etkili yönetildiğiyle doğrudan ilişkilidir. Ölçeği ne olursa olsun—ister gelişmekte olan bir KOBİ ister çok şubeli bir holding—işletmeler finansal riskleri dağıtmak, uygun kredi imkânlarına ulaşmak, farklı POS çözümlerinden yararlanmak ve operasyonel esneklik sağlamak amacıyla birden fazla banka ile çalışmayı tercih etmektedir.
Ancak bu durum, beraberinde ciddi bir operasyonel karmaşa getirmektedir. Her bankanın kendine özgü dijital arayüzü, farklı şifreleme ve güvenlik prosedürleri, ayrı raporlama formatları ve gün içi işlem dinamikleri bulunmaktadır. Finans ve muhasebe departmanları; sabah mesailerinin önemli bir kısmını onlarca banka portalına tek tek giriş yapmaya, ekstreleri indirmeye, verileri manuel olarak Excel tablolarında birleştirmeye ve bu bilgileri muhasebe sistemlerine aktarmaya harcamaktadır.
Manuel yürütülen bu süreçler, yalnızca zaman kaybına yol açmakla kalmaz; aynı zamanda insan hatasına açık yapıları nedeniyle finansal tablolarda sapmalara, geciken ödemelere ve hatalı nakit akış kararlarına neden olur.
Peki, günümüz teknolojisinde şirketlerde çoklu banka yönetimi nasıl kolaylaştırılır? Finansal süreçleri otomatize etmenin, insan müdahalesini en aza indirmenin ve tüm banka hesaplarını tek bir merkezden kontrol etmenin yolları nelerdir? Bu makalede, çoklu banka yönetiminin getirdiği zorlukları ve bu zorlukları aşmanızı sağlayacak stratejik adımları derinlemesine inceliyoruz.
1. Çoklu Banka Kullanımının Şirketlere Getirdiği Operasyonel Zorluklar
Şirketlerin finansal operasyonlarını optimize edebilmeleri için öncelikle yaşadıkları tıkanıklıkları ve risk noktalarını doğru teşhis etmeleri gerekir. Birden fazla banka hesabı yönetmenin temel zorlukları şu başlıklar altında toplanabilir:
A. Zaman Kaybı ve Düşük Verimlilik
Bir finans çalışanının gün içerisinde 5 farklı bankadaki 15 ayrı hesabı kontrol ettiğini düşünelim. Her bir banka paneline iki faktörlü kimlik doğrulama (2FA) ile giriş yapmak, hareketleri incelemek, ekstreleri PDF veya Excel formatında indirip ortak bir formatta birleştirmek saatler alabilir. Bu durum, stratejik finansal analizler yapması gereken nitelikli personelin vaktini rutin ve katma değersiz işlerle harcamasına yol açar.
B. Manuel Veri Girişi ve İnsan Hatası Riski
Gelen havalelerin, yapılan EFT'lerin veya banka kesintilerinin muhasebe ya da ERP (Kurumsal Kaynak Planlaması) programlarına elle işlenmesi sırasında yazım hataları, tutar yanlışlıkları veya mükerrer kayıtlar sıklıkla yaşanır. Küçük bir virgül hatası bile gün sonunda tutarsız bilançolara ve saatler süren mutabakat aramalarına neden olur.
C. Parçalı Nakit Akış Görünürlüğü (Görünmezlik Problemi)
Nakit akışı yönetimi, anlık veri gerektirir. Banka hesaplarının farklı sistemlerde dağınık durması, karar vericilerin "Şu anda toplam likiditemiz nedir?", "Hangi bankada ne kadar serbest bakiyemiz var?" veya "Gün içi ödemelerimiz karşılandı mı?" sorularına anında yanıt vermesini zorlaştırır. Parçalı görünürlük, nakit yetersizliği ya da gereksiz kredi kullanımı gibi finansal maliyetleri beraberinde getirir.
D. Güvenlik ve Yetkilendirme Karmaşası
Farklı banka panellerinde çalışanlara yetki tanımlamak, işten ayrılan personelin erişimlerini anında kapatmak veya yetki sınırlarını esnek kurgulamak oldukça zordur. Şifrelerin ortak kullanılması ya da kontrolsüz erişimler, kurumsal veri güvenliğini ve KVKK standartlarını tehdit eder.
2. Çoklu Banka Yönetimini Kolaylaştıracak 5 Stratejik Adım
İşletmelerin finansal operasyonlarını karmaşıklıktan kurtarıp yalın, güvenli ve izlenebilir bir yapıya kavuşturması için atması gereken temel adımlar şunlardır:
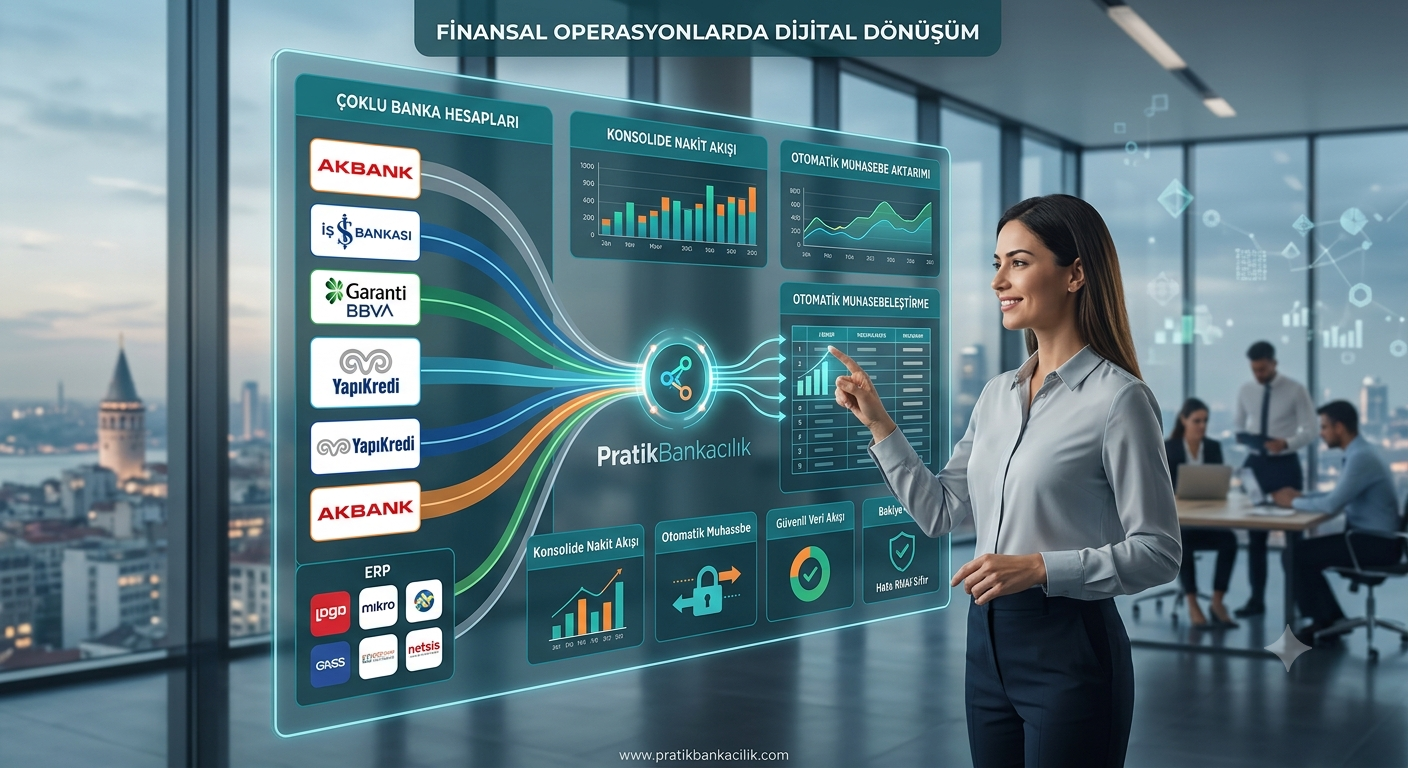
[Parçalı Banka Hesapları] ───► [Merkezi Entegrasyon Altyapısı] ───► [Otomatik Muhasebe & ERP]
(Garanti, İş Bankası, vb.) (Gelişmiş FinTech Platformu) (Logo, Mikro, Zirve vb.)
Adım 1: Banka Hesap Yapısını ve Yetkileri Standardize Edin
İlk olarak, şirket bünyesindeki tüm banka hesaplarının envanteri çıkarılmalıdır. Atıl durumdaki veya çok az kullanılan hesaplar kapatılmalı, aktif hesaplar kullanım amaçlarına göre (operasyonel ödemeler, vergi/SGK, tahsilat, döviz işlemleri vb.) gruplandırılmalıdır. Şirket içi yetki matrisi hazırlanarak, hangi personelin hangi banka hareketini ne seviyede görebileceği netleştirilmelidir.
Adım 2: Açık Bankacılık (Open Banking) ve API Teknolojilerinden Yararlanın
Geleneksel bankacılık anlayışı yerini Açık Bankacılık standartlarına bırakmaktadır. Bankaların sunduğu API (Uygulama Programlama Arayüzü) entegrasyonları sayesinde, banka verilerini güvenli protokollerle dış sistemlere taşımak mümkündür. Şirketler, bankaların sunduğu bu teknolojik altyapıyı kullanarak tüm veri akışını tek bir veri kanalına çekebilirler.
Adım 3: Otomatik Muhasebeleştirme Süreçlerini Kurgulayın
Bankalardan alınan ekstre verilerinin elle muhasebe programına girilmesi uygulamasına son verilmelidir. Gelen ödemelerin cari hesaplarla otomatik eşleştirilmesi, giden ödemelerin ilgili gider kalemlerine kodlanması ve banka komisyonlarının doğrudan sisteme işlenmesi için kurallara dayalı otomasyon altyapıları kurulmalıdır.
Adım 4: Anlık Bildirim ve Akıllı Uyarı Sistemleri Oluşturun
Finansal güvenlik için hesap hareketlerinin sadece gün sonunda değil, işlem gerçekleştiği anda takip edilmesi gerekir. Belirlenen limitlerin üzerindeki para çıkışlarında, tanınmayan hesaplara yapılan transferlerde veya olağan dışı saatlerde gerçekleşen hareketlerde yetkilileri anında uyaran akıllı bildirim mekanizmaları devreye alınmalıdır.
Adım 5: Merkezi FinTech Platformlarına Geçiş Yapın
Tüm bu adımları tek tek manuel entegrasyonlarla çözmek yerine; yazılım, sunucu ve güvenlik altyapısı güçlü olan yeni nesil kurumsal FinTech platformlarını tercih etmek en verimli yoldur. Güvenli API entegrasyonları, gelişmiş raporlama panelleri ve ERP uyumluluğu sunan merkezi bir platform; şirketlerin tüm bankacılık operasyonunu tek bir ekrana taşır.
3. Dijital Dönüşümün İşletmelere Sağladığı Operasyonel ve Finansal Avantajlar
Çoklu banka yönetimini dijitalleştirip otomatize eden kurumlar, kısa ve uzun vadede ölçülebilir kazanımlar elde eder:
| İnceleme Alanı | Geleneksel Yöntemler (Manuel) | Dijital & Otomatik Yönetim |
| İşlem Süresi | Günlük 2 - 4 saat manuel ekstre takibi | 7/24 anlık ve otomatik veri aktarımı |
| Hata Oranı | Manuel veri girişinde yüksek insan hatası riski | %0 hatasız, otomatik kurallara dayalı aktarım |
| Nakit Akışı Görünürlüğü | Gün sonlarında veya parçalı raporlama | Tek panelden konsolide anlık bakiye izleme |
| Veri Güvenliği | Paylaşılan şifreler, kontrolsüz erişim | Banka seviyesinde şifreleme ve esnek rol yetkileri |
| ERP İletişimi | Gün sonu manuel dosya yükleme (Import/Export) | Anında doğrudan entegrasyon |
Verimlilik Artışı ve Maliyet Tasarrufu
Finans departmanları, veri toplama ve işleme gibi rutin görevlerden kurtularak zamanlarını bütçe planlama, risk analizi, yatırım değerlendirme ve nakit yönetimi gibi katma değerli stratejik alanlara kaydırabilirler. Yapılan araştırmalar, finansal otomasyon sistemlerine geçen şirketlerin operasyonel mesai sürelerinde %70'e varan tasarruf sağladığını göstermektedir.
Kusursuz Nakit Akış Kontrolü
Farklı bankalardaki tüm bakiyelerin tek bir konsolide ekranda toplanması, şirket yöneticilerine anlık likidite analizi olanağı sunar. Hangi bankada ne kadar boşta bakiye olduğu görülerek repo, mevduat veya yatırım araçları anında değerlendirilebilir; böylece atıl fon oluşumu engellenir.
4. İdeal Bir Banka Takip ve Entegrasyon Yazılımı Nasıl Olmalıdır?
Şirketiniz için banka yönetimini kolaylaştıracak bir yazılım çözümü seçerken dikkate almanız gereken kritik kriterler şunlardır:
- Yüksek Güvenlik ve Mevzuat Uyumluğu: Yazılım altyapısının banka seviyesinde şifreleme protokollerine, KVKK standartlarına ve 5651 sayılı kanun gereği loglama altyapısına sahip olması şarttır. Veri güvenliği riske atılamaz bir parametredir.
- Kapsamlı ERP ve Muhasebe Entegrasyonu: Çözüm; Türkiye'de yaygın olarak kullanılan Logo, Mikro, Zirve, Netsis, Paraşüt gibi önde gelen tüm ERP ve muhasebe yazılımları ile insan müdahalesiz, tam entegre çalışabilmelidir.
- Kullanıcı Dostu ve Esnek Arayüz (Dashboard): Tüm banka hesaplarının hareketlerini, grafiksel analizlerini ve bakiye dağılımlarını karmaşadan uzak, şeffaf ve anlaşılır şekilde sunmalıdır.
- Esnek Rol Bazlı Yetkilendirme: Şirket içindeki personelin unvanına ve sorumluluk alanına göre hesap görme yetkileri esnek şekilde kurgulanabilmelidir.
- Güçlü Mühendislik ve Kesintisiz Destek Altyapısı: Finansal verilerin aktarıldığı platformun arkasında sunucu, ağ sistemleri ve yazılım geliştirmede derin tecrübeye sahip mühendislik ekiplerinin (örneğin Goats Software System gibi güçlü teknoloji sağlayıcılarının) bulunması, 7/24 kesintisiz ve güvenilir bir hizmet alınmasını sağlar.
5. Geleceğin Finans Yönetimi: Akıllı FinTech Çözümleri
Günümüzde kurumsal finans yönetimi, sadece geçmiş dönem muhasebe kayıtlarını tutmaktan çıkıp geleceğe dönük stratejik kararlar alma merkezine dönüşmüştür. Çoklu banka hesap takibi ve otomatik muhasebeleştirme süreçlerinde yeni nesil yaklaşımları benimseyen işletmeler, dijital çağın getirdiği hız ve esneklikten maksimum derecede faydalanmaktadır.
İşte tam bu ihtiyaca yanıt veren PratikBankacılık (pratikbankacilik.com) gibi yenilikçi platformlar, şirketlerin finansal operasyonlarındaki tüm karmaşayı sonlandırmak üzere tasarlanmıştır. Tüm banka hesap hareketlerini tek bir panoda birleştiren, ödemeleri ve gelen transferleri ERP sistemlerine otomatik aktaran ve gelişmiş güvenlik mimarisiyle donatılan çözümler, finans ekiplerinin üzerinden saatler süren yükü almaktadır.
Sonuç
Şirketlerde çoklu banka yönetimini kolaylaştırmak artık bir lüks değil, modern iş dünyasında sürdürülebilirlik ve rekabetçilik için temel bir zorunluluktur.
Farklı banka panelleri arasında kaybolmak, manuel veri girişlerinden kaynaklanan hatalarla uğraşmak ve nakit akışını anlık takip edememek şirketlerin büyüme hızını yavaşlatır. Banka hesap hareketlerini tek bir merkezde toplayan, muhasebe süreçlerini otomatize eden ve gelişmiş teknolojik altyapılarla korunan akıllı platformları tercih ederek; şirketinizin finansal süreçlerini hızlandırabilir, riskleri sıfırlayabilir ve işletmenizi geleceğe güvenle taşıyabilirsiniz.
Hesap360 | Goats Software System
Banka Varlılarınızı Ve Haraketlerinizi Daha Hızlı Takip Etmek İster Misiniz?