Açık Bankacılık (Open Banking) Nedir? İşletmelere Sağladığı 5 Büyük Avantaj
04
Ağu
Açık Bankacılık (Open Banking) Nedir? İşletmelere Sağladığı 5 Büyük Avantaj
Giriş: Finansal Hizmetlerde Paradigm Değişimi
Dünya genelinde hızla yayılan dijital dönüşüm rüzgârı, geleneksel finans dünyasının kalıplaşmış yapılarını ve iş yapış biçimlerini kökten değiştirmektedir. Geçmişte finansal veriler, yalnızca ilgili bankanın mülkiyetinde kabul edilen ve dış dünyaya tamamen kapalı, son derece izole sistemler içinde tutulmaktaydı. Bir işletmenin finansal durumunu incelemek, hesap hareketlerini analiz etmek ya da ödeme süreçlerini yönetmek için ilgili bankanın kendi şubelerine, atılan fiziksel imzalara ya da kapalı devre internet şubelerine bağımlı kalınmaktaydı.
Ancak günümüzün yüksek hızlı ve veri odaklı iş ekosisteminde bu geleneksel yaklaşım, şirketlerin esneklik ve hız ihtiyacına yanıt vermekte yetersiz kalmaktadır. İşte bu noktada, küresel finans teknolojilerinin (FinTech) en kritik devrimlerinden biri kabul edilen Açık Bankacılık (Open Banking) kavramı sahneye çıkmaktadır.
Açık Bankacılık; hesap sahiplerinin onayına dayanarak, bankalarda bulunan finansal verilerin uygulama programlama arayüzleri (API - Application Programming Interface) aracılığıyla üçüncü taraf lisanslı teknoloji sağlayıcılarıyla güvenli bir şekilde paylaşılmasını sağlayan yenilikçi bir finansal ekosistemdir.
Peki, Açık Bankacılık tam olarak nedir? Şirketlerin finans, operasyon ve muhasebe departmanlarına ne tür yenilikler getirmektedir? En önemlisi, modern iş dünyasında faaliyet gösteren bir işletmeye sağladığı 5 büyük avantaj nelerdir? Bu makalede, Açık Bankacılık kavramını, teknik ve hukuki temellerini ve kurumsal dünyaya sağladığı stratejik kazanımları derinlemesine inceliyoruz.
1. Açık Bankacılık (Open Banking) Nedir? Teknolojik ve Hukuki Temelleri
En basit tanımıyla Açık Bankacılık, finansal verilerin tekel olmaktan çıkarılarak "verinin asıl sahibine, yani kullanıcıya" geri verilmesidir. Bir şirketin veya bireyin bankadaki verisi, o bankanın mülkiyetinde değil, veri sahibinin denetimindedir. Dolayısıyla veri sahibi izin verdiği takdirde, bu veriler farklı finansal yazılımlar ve platformlar tarafından işlenebilir ve anlamlı çözümlere dönüştürülebilir.
┌─────────────────┐ API Entegrasyonu ┌──────────────────────────────┐
│ Banka Sistemleri ├───────────► │ Lisanslı FinTech Platformu │
│ (Hesap Verileri ) │ (Güvenli & Şifreli Veri) │ (PratikBankacılık Altyapısı) │
└─────────────────┘ └──────────────┬───────────────┘
│
▼
┌──────────────────────────────┐
│ Şirket ERP & Muhasebe │
│ (Logo, Mikro, Zirve vb.) │
└──────────────────────────────┘
A. API Teknolojisi ve Veri Transferi Mimari Yapısı
Açık Bankacılık sisteminin kalbinde API (Uygulama Programlama Arayüzü) teknolojisi yatar. API'ler, farklı yazılım sistemlerinin birbiriyle konuşmasını sağlayan dijital köprülerdir. Geleneksel yöntemlerde ekstre verileri PDF veya Excel formatında indirilirken; API altyapısı sayesinde veriler, şifrelenmiş kanallar üzerinden milisaniyeler içerisinde doğrudan sistemler arasında aktarılır.
B. Türkiye'de Açık Bankacılık Standartları ve Yasal Çerçeve
Türkiye'de Açık Bankacılık; Türkiye Cumhuriyet Merkez Bankası (TCMB) ve Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından belirlenen sıkı düzenlemeler ve yasal çerçeve kapsamında yürütülmektedir. Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun (6493 Sayılı Kanun) çerçevesinde kurgulanan bu altyapı, tüm veri paylaşımlarının en yüksek güvenlik standartlarında (ISO 27001, KVKK ve banka düzeyinde şifreleme protokolleri) yapılmasını zorunlu kılar.
2. İşletmelere Sağladığı 5 Büyük Avantaj
Açık Bankacılık teknolojisi, şirketlerin finansal operasyonlarındaki en büyük darboğazları ortadan kaldırarak operasyonel mükemmellik sağlar. İşte bu ekosistemin işletmelere sunduğu en temel 5 avantaj:
1. Tüm Banka Hesaplarının Tek Bir Ekrandan Konsolide Yönetimi
Birden fazla banka ile çalışan işletmeler için her gün ayrı banka panellerine girmek, şifrelerle uğraşmak ve hesap bakiyelerini manuel olarak toplamak ciddi bir zaman ve konsantrasyon kaybıdır.
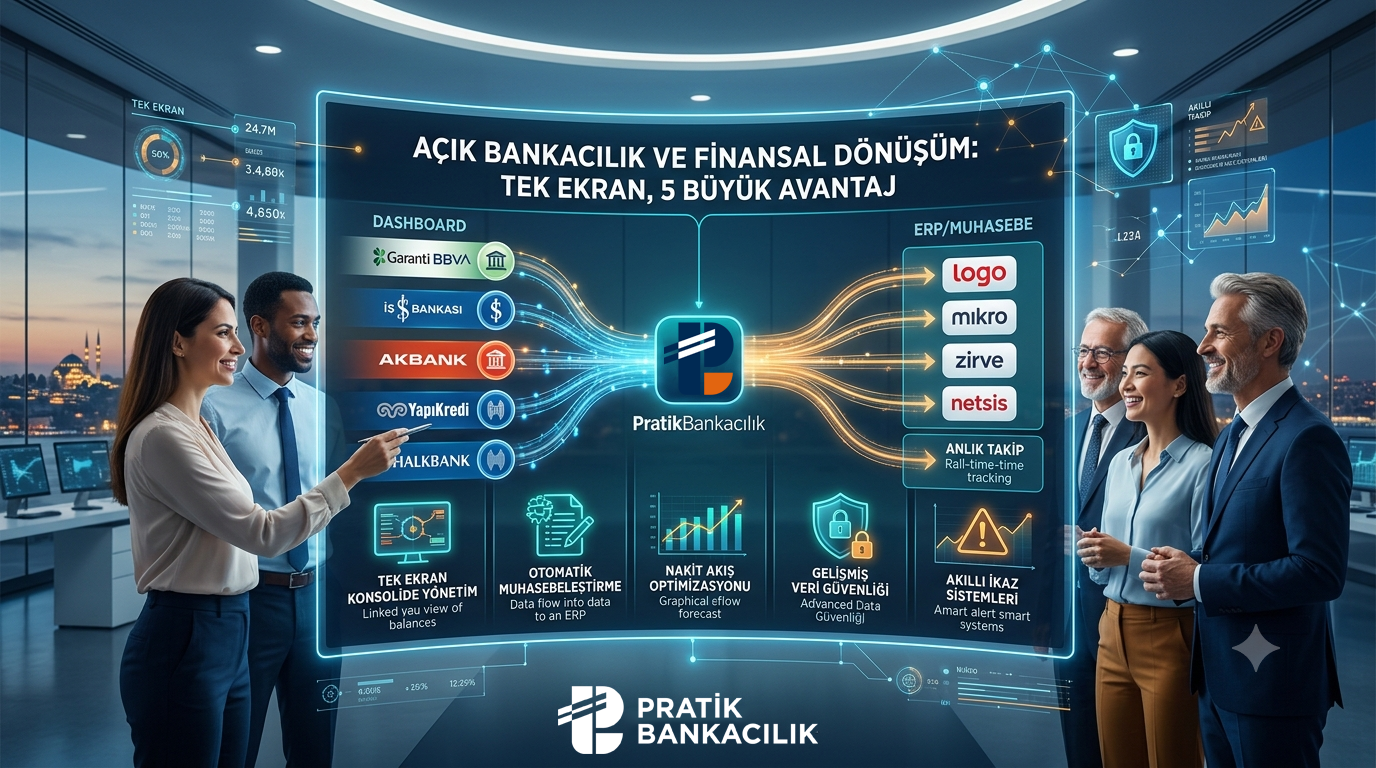
Açık Bankacılık sayesinde şirketler; Garanti BBVA, İş Bankası, Akbank, Yapı Kredi, Halkbank ve diğer tüm kamu/özel bankalardaki hesap hareketlerini ve anlık bakiye durumlarını tek bir merkezi panoda (dashboard) birleştirebilir. Finans yöneticileri, tek bir ekrana bakarak şirketin toplam likiditesini, döviz pozisyonunu ve gün içi hareketlerini saniyeler içinde görebilir.
Bölünmüşlük Biter: Farklı sekmelerde onlarca banka portalı açma zorunluluğu ortadan kalkar.
Anlık Görünürlük: Nakit akışı anlık (real-time) verilerle izlenir, karar alma süreçleri hızlanır.
2. İnsan Müdahalesiz Otomatik Muhasebeleştirme ve ERP Entegrasyonu
Klasik muhasebe süreçlerinde gelen havaleler, EFT'ler veya giden ödemeler banka ekstrelerinden tek tek okunarak muhasebe ya da ERP programlarına (Logo, Mikro, Zirve, Netsis, Paraşüt vb.) elle işlenir. Bu manuel süreç, insan hatasına son derece açıktır.
Açık Bankacılık altyapısı, banka hesap hareketlerinin anında tespit edilmesini ve önceden tanımlanmış kurallar doğrultusunda kullanılan muhasebe yazılımına otomatik olarak aktarılmasını sağlar.
Sıfır Hata: Manuel veri girişinden kaynaklanan tutar, cari kod veya tarih hataları engellenir.
İş Yükünde Düşüş: Muhasebe ekipleri veri girmek yerine finansal analiz ve denetime odaklanır.
3. Gelişmiş Nakit Akış Kontrolü ve Optimizasyonu
Doğru ve anlık veriye ulaşamamak, nakit akış tahminlerinin sapmasına neden olur. Bir bankadaki atıl duran bakiye fark edilmediği için başka bir bankadan gereksiz yere yüksek faizle kredi kullanılması veya repo imkânlarının kaçırılması, işletmelere gizli maliyetler yükler.
Açık Bankacılık platformları, tüm bankalardaki nakit varlıkları konsolide ederek konsolide bir nakit akış haritası sunar. Böylece şirketler:
Atıl bakiyelerini anında değerlendirebilir.
Gelecek ödemeleri ve tahsilatları öngörerek nakit açığı riskini önceden tespit edebilir.
Banka bazlı finansal performanslarını ve maliyetlerini şeffaf biçimde karşılaştırabilir.
4. Güçlendirilmiş Veri Güvenliği ve Yetkilendirme Standartları
Geleneksel yöntemlerde banka hesaplarının takibi için banka şifrelerinin çalışanlar arasında paylaşılması veya tek bir personelin tüm yetkileri elinde toplaması büyük bir güvenlik açığı oluşturur.
Açık Bankacılık API standartları, şifre paylaşımını tamamen ortadan kaldırır. Şirketler, merkezi sistemler üzerinden personellerine rol bazlı yetkilendirme tanımlayabilir.
Gelişmiş Yetki Matrisi: Hangi çalışanın hangi banka hesabını, ne kadar süreyle ve hangi detayda görebileceği esnek biçimde kurgulanabilir.
Veri Gizliliği ve KVKK: Tüm veri transferi banka seviyesinde SSL/TLS şifreleme protokolleriyle gerçekleştiği için yetkisiz erişim riski sıfıra indirilir.
5. Anlık İkaz Sistemleri ile Finansal Risk Yönetimi
Özellikle yüksek işlem hacmine sahip şirketlerde, tanımlanan kuralların dışındaki hesap hareketlerinin veya şüpheli para çıkışlarının anında tespit edilmesi vital bir önem taşır.
Açık Bankacılık altyapısıyla entegre çalışan akıllı bildirim sistemleri;
Belirlenen tutarların üzerindeki para transferlerinde,
Sistemde tanımlı olmayan alıcılara yapılan ödemelerde,
Olağan dışı saatlerde gerçekleşen hesap hareketlerinde, yetkililere e-posta, SMS veya mobil bildirim yoluyla anında uyarı gönderir. Bu sayede şirketler, olası finansal risklere ve suiistimallere karşı proaktif bir koruma kalkanı elde eder.
3. Geleneksel Bankacılık ile Açık Bankacılık Yöntemlerinin Karşılaştırması
Açık Bankacılık teknolojisinin sunduğu devrim niteliğindeki farkları netleştirmek adına aşağıdaki karşılaştırma tablosunu inceleyebiliriz:
| Karşılaştırma Kriteri | Geleneksel Banka Yönetimi | Açık Bankacılık Odaklı Yönetim |
| Erişim Yöntemi | Her bankanın kendi web/mobil paneli | Tüm bankalar için tek bir merkezi panel |
| Veri Aktarımı | PDF/Excel indirme ve manuel aktarım | API üzerinden anlık, otomatik veri akışı |
| Muhasebe Entegrasyonu | Elle kayıt girme, saatler süren mutabakat | ERP ve muhasebe yazılımlarına 0 hatayla otomatik aktarım |
| Güvenlik | Şifre paylaşımı, karmaşık yetki süreçleri | Banka seviyesinde şifreleme ve rol bazlı erişim |
| Nakit Akışı İzleme | Gün sonlarında veya parçalı veri ile | 7/24 canlı, konsolide ve anlık izleme |
| İşlem Hızı ve Verimlilik | Yüksek zaman ve iş gücü kaybı | %70'e varan operasyonel zaman tasarrufu |
4. Açık Bankacılık Entegrasyonunda Dikkat Edilmesi Gereken Mimariler
İşletmelerin Açık Bankacılık dönüşümünden maksimum verim alabilmeleri için tercih edecekleri teknoloji altyapısının belirli standartları karşılaması kritik önem taşır:
1 - Yazılım ve Sunucu Mühendisliği Gücü: Altyapının arkasındaki teknoloji sağlayıcısının ağ sistemleri, sunucu güvenliği ve FinTech yazılımları konusunda derin tecrübeye sahip olması gerekir. (Örneksel olarak, Goats Software System gibi güçlü mühendislik altyapısına sahip yapılar bu dönüşümde güvenilir bir limandır.)
2 - Kapsamlı ERP & Muhasebe Uyumluğu: Platformun sadece banka verisini çekmesi yetmez; Türkiye'de yaygın kullanılan tüm ERP sistemleriyle (Logo, Mikro, Zirve vb.) sorunsuz entegre olabilmesi gerekir.
3 - Kullanıcı Dostu Arayüz (UX): Karmaşık finansal verileri sade, anlaşılır grafikler ve raporlarla sunabilen bir kullanıcı arayüzü tercih edilmelidir.
5. Geleceğin Finans Yönetimi ve Kurumsal Dönüşüm
Açık Bankacılık, sadece bir teknoloji trendi değil; modern şirketlerin finansal operasyonlarını geleceğe taşıyan stratejik bir iş modelidir. Finansal verilerin şeffaf, hızlı ve otomatik işlendiği bir yapıda şirketler, bürokratik engelleri aşarak sadece büyümeye ve stratejik kararlara odaklanabilirler.
İşte tam bu dönüşüm noktasında PratikBankacılık (pratikbankacilik.com) gibi yenilikçi platformlar, Açık Bankacılık teknolojisini kurumsal işletmelerin hizmetine sunarak tüm banka hesap hareketlerini tek bir noktada toplamakta ve muhasebe süreçlerini kusursuz bir otomasyona kavuşturmaktadır.
Sonuç
Dijital çağda şirketlerin en değerli kaynağı zamandır. Farklı banka panellerinde zaman kaybetmek, manuel ekstre işlemek ve parçalı verilerle nakit akışı yönetmeye çalışmak, günümüzün rekabetçi piyasa şartlarında kabul edilebilir bir operasyonel yük değildir.
Açık Bankacılık altyapılarını benimseyen ve finansal operasyonlarını tek bir merkezden otomatize eden işletmeler; zaman tasarrufu, %0 hata payı, yüksek veri güvenliği ve anlık nakit kontrolü kazanarak rakiplerinin bir adım önüne geçmektedir. Şirketinizin finansal süreçlerini dijitalleştirmek, riskleri azaltmak ve operasyonel verimliliği en üst seviyeye çıkarmak için Açık Bankacılık teknolojilerini iş süreçlerinize entegre etmenin tam zamanı.
Hesap360 | Goats Software System
Banka Varlılarınızı Ve Haraketlerinizi Daha Hızlı Takip Etmek İster Misiniz?